7 de outubro de 2026 - por Raul sena
Toda vez que o assunto é dinheiro, aparece alguém dizendo que quem fala de investir não entende a realidade do brasileiro. Só que a realidade, aqui, é justamente o ponto de partida. Muita gente que fala de finanças veio de família de classe média baixa, morou em bairro simples e viu de perto o aperto. E quem trabalha com finanças (como eu), também enxerga o extrato de quem ganha bem e mesmo assim, vive no vermelho.
A pergunta é simples: se eu ganhar mais, o problema acaba?
Veja também: 5 mentiras em que a CLASSE MÉDIA BURRA acreditou quando os influenciadores contaram
Salário alto não resolve dívida
Segundo levantamento, 53% dos trabalhadores brasileiros chegam ao fim do mês sem dinheiro para pagar as contas. E muita gente pode pensar que isso é só porque o brasileiro ganha pouco.
Mas, nos Estados Unidos, 4 em cada 10 pessoas que ganham mais de US$ 100 mil por ano vivem de salário em salário, sem reserva nenhuma. E esse valor não é mixaria em lugar nenhum do planeta.
Na pesquisa de endividamento da CNC (PEIC), o retrato é este:
- Até 3 salários mínimos:85,1% das famílias endividadas.
- De 3 a 5 salários mínimos:83,7%.
- De 5 a 10 salários mínimos:77,2%.
- Acima de 10 salários mínimos:72% ainda com dívidas.
Ou seja, o número cai, mas cai muito menos do que se imagina. Quem ganha mais de R$ 16 mil por mês e está endividado pode ter um motivo pontual, como uma doença na família. Agora, será que todas essas pessoas tem uma desculpa razoável? A conta não fecha. O problema não é só renda.
Para onde vai o seu dinheiro?
De cada R$ 100 que entram, R$ 29 vão direto para o banco. Só de juros, o brasileiro médio gasta cerca de R$ 11 a cada R$ 100.
Na classe média, quase 29% de tudo que entra vai para juro. É viver com 30% a menos de receita por falta de controle. Quando alguém diz que não dá para investir 25% do que ganha, os dados mostram que muita gente já entrega esse percentual (ou mais) para o banco.
E quem ganha mais, não necessariamente gasta menos nas outras categorias:
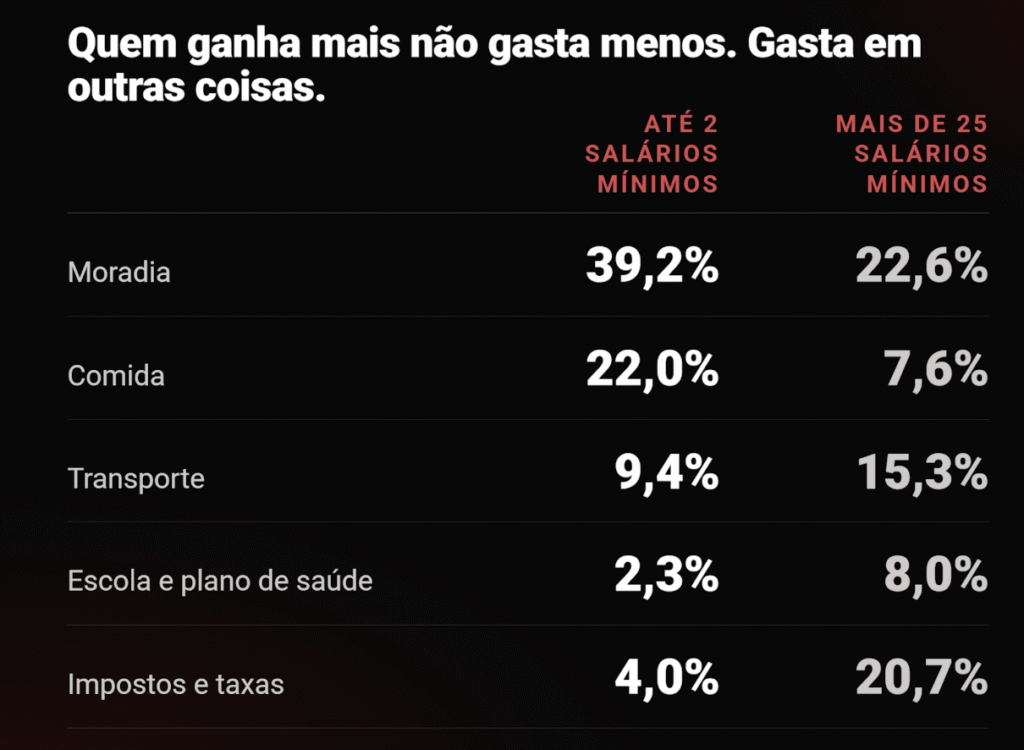
- Moradia:quem ganha até 2 salários gasta 39,2% da renda. Quem ganha mais de 25 salários gasta 22,6%, o que ainda é muito.
- Transporte:9,4% até 2 salários. Nas faixas mais altas 15,3%, aqui é o pessoal da BMW, dos carros caríssimos.
- Impostos e taxas:4% na base e 20,7% no topo, é um valor muito alto com tributo.
- Patrimônio:só 1,4% da renda vira patrimônio na base, 4,1% na média nacional e 9,6% no topo.
Um dado que chama atenção: quem ganha mais de R$ 40 mil transforma menos de R$ 4 mil por mês em investimento. Se essa pessoa montasse uma previdência privada só com o que deixa de pagar de imposto, já investiria bem mais do que isso.
Cartão de crédito e o efeito da “parcelinha”
Cerca de 43% do que o brasileiro compra no cartão é parcelado e o grande problema é que ninguém soma. Uma parcela de R$ 100 parece inofensiva, mas se você faz uma compra dessas todo mês, em 12 meses são R$ 1.200 comprometidos por mês, todo mês.
Há também um estudo curioso com ingressos de basquete: à vista, as pessoas aceitaram pagar no máximo cerca de US$ 28. No cartão, aceitaram pagar mais de US$ 60. Mais que o dobro, só porque cabia no cartão. Se você não pagaria aquele valor antes, por que pagaria depois? O dinheiro sai do mesmo jeito, não tem muito sentido, olhando logicamente.
E os juros brasileiros ajudam a piorar:
- Selic: 13,75% ao ano
- Crédito pessoal:107% ao ano
- Cartão parcelado:181% ao ano
- Rotativo do cartão:441% ao ano (a dívida dobra muito rápido)
Bets: o mesmo peso do plano de saúde
O brasileiro já gasta com bets um valor parecido com o que gasta em plano de saúde: cerca de R$ 30 bilhões contra R$ 32,6 bilhões. Cerca de 39% dos apostadores dizem apostar para conseguir dinheiro rápido quando estão apertados. O resultado, quase sempre, é perder mais ainda.
O retrato de quem vive no aperto
De cada 100 brasileiros, 33 conseguiram guardar dinheiro, 24 investiram em algo e só 10 investiram em algum produto financeiro. Além disso:
- 31% não têm nenhuma reserva para imprevistos.
- 43% de quem tem reserva gastaria tudo em até 6 meses.
- 42% dos negativados de hoje já estavam negativados há 10 anos.
Investir R$ 1.500 por mês, com juro real de 6% ao ano pode te ajudar a gerar em:
- 10 anos:cerca de R$ 244 mil
- 20 anos:cerca de R$ 680 mil
- 30 anos:cerca de R$ 1,46 milhão
Para chegar lá, a regra é simples: investir antes de qualquer coisa. Essa deve ser sua prioridade! No dia em que o dinheiro cai na conta, separe 25% e viva com o resto.
Além disso, é interessante usar um sistema de controle financeiro.Existem vários (Mobills, Dinzo, os apps dos bancos) e a maioria conecta suas contas, classifica gastos e mostra quanto vai para assinaturas. Quem passou a usar um sistema desse tipo reduziu mais de 25% dos gastos já no primeiro mês.
Outra dica importante, some todas as parcelas em aberto,antes de parcelar qualquer coisa nova. Trate casa, carro, escola e plano de saúde como decisões de anos.Não são coisas que você troca por impulso.
Quer entender melhor sobre todos esses números e como você pode investir mais e gastar menos com itens supérfluos? Então, assista ao vídeo em que explico mais sobre!
E se você quer aprender a investir, independente do cenário político atual, te convido a conhecer aAUVP, que é nossa escola de investimentos. Faça a sua análise de perfil e se você receber aprovação, além de utilizar um sistema inteligente para a gestão de seus ativos, você vai aprender a investir no Brasil e no mundo inteiro.
E para ficar por dentro das principais informações do mercado financeiro, acompanhe os conteúdos do canal @investidorsardinha e do perfil @oraulsena no Instagram.
Leia também: Pare de ser da CLASSE MÉDIA BURRA e comprar coisas inúteis