Se você é empreendedor, precisa seguir essa estratégia para investir! Não cometa o mesmo erro que a maioria comete!
29 de junho de 2025 - por Thiago
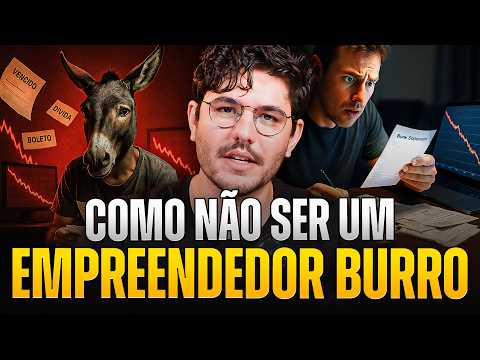
Empreender no Brasil, em tempos de Selic nas alturas, é praticamente um ato de fé. Afinal, com a taxa básica de juros a 14,75% ao ano, como estava quando o vídeo foi gravado, investir R$ 100 mil em renda fixa renderia cerca de R$ 14 mil anuais antes do imposto, sem esforço algum. Se você tem R$ 1 milhão, são R$ 147 mil por ano. E com R$ 10 milhões, estamos falando de R$ 1,4 milhão. Tudo isso, simplesmente, deixando o dinheiro parado. Ainda assim, milhares de brasileiros decidem correr o risco e se tornam empreendedores.
Investem tempo, energia e todo o seu capital em um sonho que, com sorte, pode dar certo. Mas é justamente aí que mora o perigo: o sucesso pode fazer você negligenciar os riscos.
Veja também: Como a taxa Selic influencia os seus investimentos?
Diversificação: segredo dos investidores
Quem dá certo, geralmente repete comportamentos de risco achando que é invencível. É como alguém que empina uma moto pela primeira vez, não sofre um acidente, e continua fazendo isso, até o dia em que dá errado.
O empreendedor brasileiro vive esse ciclo. Um mês bom, outro nem tanto. E como o negócio cresce, cresce também a ilusão de segurança. O problema? Muitos colocam todo o patrimônio pessoal dentro da empresa, como se fossem uma coisa só. E isso é perigoso.
Ao contrário de um assalariado, o empreendedor não sabe quanto vai ganhar no próximo mês. Seu faturamento depende de variáveis que fogem do seu controle.
Se sua empresa é o seu único plano, é como estar em alto-mar sem colete salva-vidas. Se o barco afundar, e isso pode acontecer, você afunda junto. É por isso que diversificar é essencial.
Separar a pessoa física da jurídica é o primeiro passo. E isso começa com uma simples ação: ter contas bancárias separadas. Se você é MEI, isso não muda. Crie uma conta para a empresa e outra para você.
Depois, defina um valor que será retirado mensalmente da empresa como sua “remuneração”. Esse valor não precisa estar registrado como pró-labore (caso você queira evitar encargos), mas deve ser um valor fixo, preferencialmente não maior do que 50% do lucro líquido do trimestre.
Não reinvista tudo na empresa
É comum ver empreendedores retirarem 100% do lucro do próprio negócio. E, na maioria das vezes, isso os impede de crescer de verdade. O ideal é retirar parte do lucro e investir fora da empresa, em ativos que gerem renda passiva e garantam a sua segurança pessoal.
Assim, se a empresa quebrar, você não quebra junto. E mais: se você tiver um bom planejamento pessoal, pode até usar esse capital para salvar a própria empresa em momentos difíceis.
Ganhar mais resolve metade do problema
A outra metade é o que acontece com o dinheiro depois que ele entra.
Quero fazer o dinheiro render
Garantia de 100% do dinheiro de volta · mais de 60 mil investidores formados
O segredo dos 25%
A regra é simples: separe 25% da sua renda pessoal para investir todo mês. Parece pouco? Pode parecer no início. No entanto, ao longo dos anos, esse hábito se transforma em liberdade financeira.
Um empreendedor que aplica essa estratégia de forma consistente, com um retorno de 14,25% ao ano, como na simulação do vídeo, pode chegar em 20 anos a ter uma renda passiva nominal de mais de R$ 17 mil por mês, somente com o dinheiro investido. Isso significa que, mesmo se a empresa quebrar, você continua vivo financeiramente.
A verdade é dura, mas precisa ser dita: se a sua empresa fica dois meses sem distribuir lucro e você já não consegue pagar suas contas pessoais, você não está preparado para empreender.
Muitos empresários vivem com 100% do lucro da empresa, compram carro, ajudam a família, financiam casa em condomínio fechado. No entanto, no primeiro ano ruim, tudo desmorona.
Se você estiver organizado financeiramente, poderá suspender retiradas por um tempo, deixar o dinheiro dentro da empresa e respirar com mais tranquilidade até a recuperação. Isso se chama inteligência financeira empresarial.
Saiba mais: Planejamento financeiro pessoal: 15 passos para criar o seu
A conta, do faturamento ao investimento
Imagine uma empresa que fatura R$ 500 mil por ano com margem de 25%. Depois de pagar tudo, sobram R$ 125 mil de lucro. O comum é o dono tirar tudo, ou deixar 10% ou 20% no caixa quando tem bom senso.
Pela regra, ele retira só 50%: R$ 62.500 por ano, cerca de R$ 5.208 por mês. Desse valor, 25% vão para investimento, ou R$ 1.302 por mês. A outra metade do lucro fica na empresa e precisa de uma função: contratar vendedores, montar um time, crescer.
No vídeo, com uma taxa de 14,25% ao ano e sem descontar inflação nem imposto, esse aporte gera uma renda de uns R$ 8.300 por mês depois de 15 anos, acima da retirada que ele fazia da empresa, e mais de R$ 17 mil depois de 20 anos. Se tudo der errado no negócio, ele ainda tem de onde viver.
Melhores ativos de renda fixa
No Brasil, os setores imobiliário e do agronegócio são incentivados pelo governo, e, por isso, a pessoa física não paga imposto de renda sobre os rendimentos dos títulos emitidos por meio de CRI e CRA. Ou seja, quando você investe nesses títulos, está emprestando dinheiro para empresas sólidas que, em geral, oferecem maior estabilidade econômica.
Além disso, muitos desses papéis oferecem rentabilidades acima da inflação, como IPCA +10%, por exemplo. É uma forma de proteger seu dinheiro do efeito corrosivo da inflação e, ao mesmo tempo, ter previsibilidade de retorno.
Se você é conservador, pode colocar 70% ou mais do seu patrimônio em renda fixa. Se é um pouco mais arrojado, 50% ainda seria prudente. O importante é começar estruturando sua base de forma sólida antes de pensar em multiplicar capital com mais risco.
Como dividir a renda fixa
- Pelo menos 30% em Tesouro Direto, no Tesouro Selic ou no Tesouro IPCA. Quando o governo erra, a inflação e a Selic sobem, o que atrapalha a sua empresa e ajuda esse investimento. É uma proteção no sentido contrário do seu negócio.
- De 20% a 25% em CDB, com parte em liquidez diária para emergências. CDB tem cobertura do FGC dentro dos limites do fundo. Quando as taxas estão altas, vale olhar um prefixado; quando estão mais baixas, um pós-fixado atrelado ao CDI.
- De 15% a 20% em CRI e CRA, conforme o seu apetite a risco. Antes de investir, leia a lâmina e confira o balanço da empresa que emitiu o título. Você, que é empresário, sabe avaliar se uma empresa tem saúde financeira para pagar. CRI e CRA não têm cobertura do FGC.
Além disso, tenha um seguro na pessoa física. Se você perder a capacidade de trabalhar, é ele que segura a sua família.
Investindo em renda variável
Muitos empresários cometem um erro comum ao investir na bolsa: escolhem ações de empresas do mesmo setor em que atuam. Se você é dono de posto de gasolina, por exemplo, é tentador investir em Petrobras. Se tem um supermercado, vai querer ações do varejo. No entanto, isso é uma armadilha.
Se o seu setor vai mal, a chance da empresa da bolsa que atua na mesma área também estar sofrendo é grande, só que em escala muito maior. Enquanto você perde faturamento, ela pode estar acumulando bilhões em prejuízo.
Por isso, o ideal é fazer o oposto, investir em setores que não têm ligação direta com o seu negócio, criando o que chamamos de descorrelação.
Criar o hábito de investir de forma recorrente, mesmo com pouco, é mais importante do que esperar o “momento perfeito”. O ideal é manter suas finanças organizadas, separando a conta da empresa da sua conta pessoal.
Quer entender melhor sobre todo esse mundo dos empreendedores e como investir corretamente? Então, assista ao vídeo completo!
E se você quer aprender a investir para além do seu negócio, te convido a conhecer a AUVP, que é nossa escola de investimentos. Faça a sua análise de perfil e se você receber aprovação, além de utilizar um sistema inteligente para a gestão de seus ativos, você vai aprender a investir no Brasil e no mundo inteiro.
E para ficar por dentro das principais informações do mercado financeiro, acompanhe os conteúdos do canal @investidorsardinha e do perfil @oraulsena no Instagram.
Perguntas frequentes
Quanto do lucro o empresário deve retirar da empresa?
No máximo 50% do lucro líquido do trimestre. O restante fica no caixa da empresa para dar liquidez e financiar o crescimento, como contratar e investir em ferramentas.
Quanto do que eu retiro devo investir?
Pelo menos 25%. Esse dinheiro vai para investimentos fora da empresa, na pessoa física, e é ele que protege você e a sua família se o negócio passar por um ano ruim.
Onde investir o dinheiro pessoal do empresário?
A maior parte em renda fixa, pelo menos 70% para quem é conservador ou 50% para quem aceita mais risco: Tesouro Direto atrelado à Selic ou ao IPCA, CDB e títulos como CRI e CRA. O restante pode ir para renda variável.
Posso investir em ações de empresas do meu setor?
Não é recomendado. Se o seu setor vai mal, as empresas da bolsa desse setor provavelmente também vão. O ideal é buscar setores sem relação com o seu negócio, como bancos, energia, saneamento e consumo essencial, ou empresas de fora do Brasil.
Leia também: 5 conselhos brutalmente honestos para você que ainda é jovem l Evite se lascar