13 de novembro de 2026 - por Douglas Ribeiro
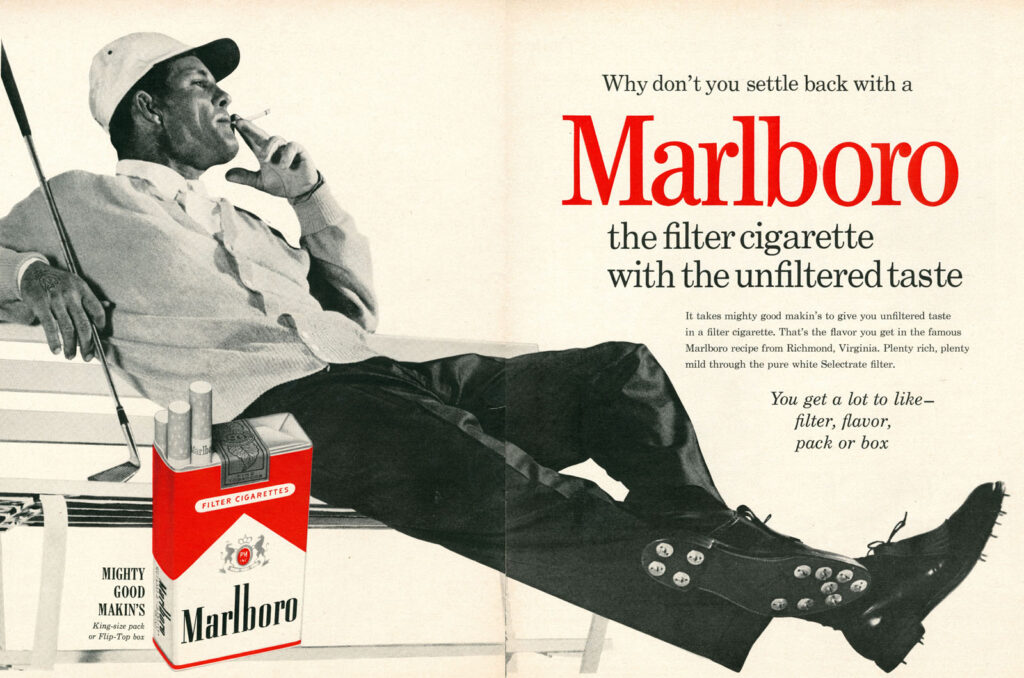
A ação que mais rendeu na história do S&P 500 não foi de uma empresa de tecnologia, de uma ferrovia ou de uma petroleira. Foi de uma fabricante de cigarros. Entre 1957 e 2003, quem colocou US$ 1.000 na Philip Morris e reinvestiu os dividendos terminou com cerca de US$ 4,6 milhões, um retorno de 19,75% ao ano, segundo o professor Jeremy Siegel, da Wharton.
O dado incomoda porque contraria quase tudo o que o mercado repete. O produto é socialmente rejeitado, o consumo cai há décadas, os governos aumentam impostos e proíbem propaganda, e a indústria passou por processos bilionários. Mesmo assim, a Philip Morris International (PM) faturou US$ 40,6 bilhões em 2025, opera com margem operacional ajustada acima de 40%, aumenta o dividendo todos os anos desde que nasceu como empresa independente em 2008 e, em 2026, sobe mais do que o S&P 500.
Esta é a história de como uma empresa de um produto em declínio aprendeu a crescer dentro do declínio, devolveu quase todo o caixa aos acionistas e, ao contrário de Blockbuster, Kodak e Nokia, decidiu destruir o próprio produto antes que alguém fizesse isso por ela.
Contexto histórico
Para entender a Philip Morris, é preciso entender o negócio do tabaco. Ele tem uma combinação rara de características: o custo de produção é muito baixo, o produto quase não muda, o consumidor é fiel à marca e a demanda reage pouco ao preço. Warren Buffett resumiu isso no fim dos anos 1980, numa conversa registrada no livro Barbarians at the Gate: custa um centavo para fazer, vende por um dólar, vicia e tem uma fidelidade fantástica à marca.
Na primeira metade do século XX, o cigarro era um produto de massa e socialmente aceito. A virada começou nos anos 1950, quando os primeiros estudos ligaram o fumo ao câncer de pulmão. A indústria reagiu com o cigarro com filtro, vendido como mais “suave”. Em 1964, o relatório do Surgeon General dos Estados Unidos tornou oficial a ligação entre cigarro e doença, e em 1971 a propaganda de cigarro saiu da televisão americana.
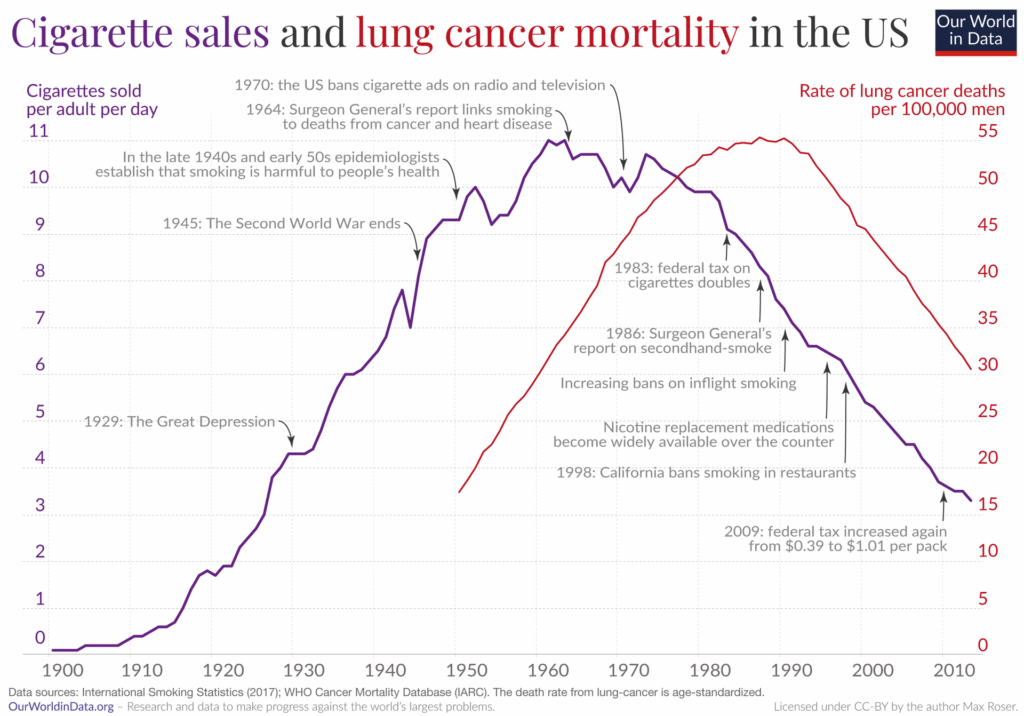
Fonte: Gráfico histórico: venda de cigarros e mortes por câncer de pulmão nos EUA (Our World in Data)
O que parecia o começo do fim acabou fortalecendo quem já estava no topo. Sem poder anunciar, nenhuma marca nova conseguia chegar ao consumidor, e as líderes ficaram com o mercado praticamente congelado. A regulação, criada para reduzir o consumo, virou uma barreira de entrada que protegia as empresas estabelecidas. O setor se concentrou num oligopólio global formado por Philip Morris International (PM), British American Tobacco (BTI), Japan Tobacco (2914) e Imperial Brands (IMB), além da Altria (MO) nos Estados Unidos e da estatal chinesa China National Tobacco, que domina o maior mercado do mundo.
O Brasil seguiu a mesma lógica. A Souza Cruz, fundada em 1903 no Rio de Janeiro pelo imigrante português Albino Souza Cruz, passou ao controle da British American Tobacco já em 1914. Listada na bolsa desde 1946, chegou a ter perto de 78% do mercado brasileiro, distribuía quase todo o lucro e era tratada por gestores como uma das melhores ações da história da Bovespa. Em 2015, a BAT fechou o capital da empresa com uma oferta de R$ 26,75 por ação, numa operação acima de R$ 10 bilhões.
Há ainda um ponto econômico central. O cigarro não é um bem de luxo no sentido técnico, porque bem de luxo é aquele cujo consumo cresce mais que a renda. Ele é um bem de demanda inelástica: estimativas clássicas do Banco Mundial apontam elasticidade perto de −0,4 em países ricos, ou seja, um aumento de 10% no preço reduz o consumo em cerca de 4%. Quando o volume cai menos do que o preço sobe, a receita cresce. Esse é o motor que explica quase tudo o que vem a seguir.
História
Marca que nasceu para mulheres
A Philip Morris começou como uma tabacaria em Londres no século XIX e chegou aos Estados Unidos no início do século XX. A marca que mudaria tudo, a Marlboro, foi lançada no mercado americano em 1924 como um cigarro feminino. O slogan era “Mild as May” (suave como maio), e o filtro tinha uma ponta colorida para disfarçar a marca do batom.
A estratégia não funcionou. Em 1954, a Marlboro tinha só 0,25% do mercado americano. Só que naquele mesmo ano a venda de cigarros com filtro triplicou, puxada pelo medo do câncer. A Philip Morris tinha o produto certo com a imagem errada, porque o homem que fumava cigarro com filtro era visto como alguém que fumava “cigarro de mulher”.
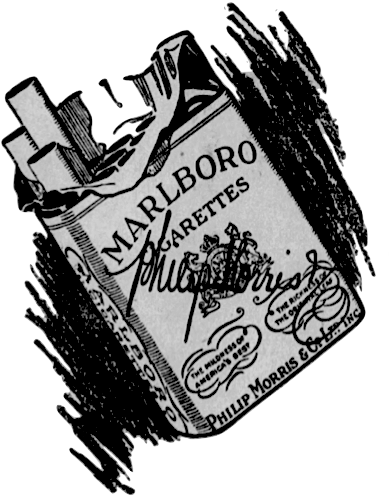
Fonte: Anúncio da Marlboro de 1926, publicado no Baltimore Sun
A empresa entregou a conta à agência de Leo Burnett, em Chicago, que fez uma das maiores reposições de marca da história. Saiu a mulher elegante e entrou o caubói. O filtro continuou, mas agora associado à masculinidade, junto com a caixa rígida de abertura em flip top e o desenho vermelho e branco. As vendas saíram de cerca de 18 milhões de cigarros em 1954 para mais de 6 bilhões em 1955 e 20 bilhões em 1957. Em 1972, a Marlboro já era o cigarro mais vendido do mundo, e até hoje é o ativo mais valioso da companhia.
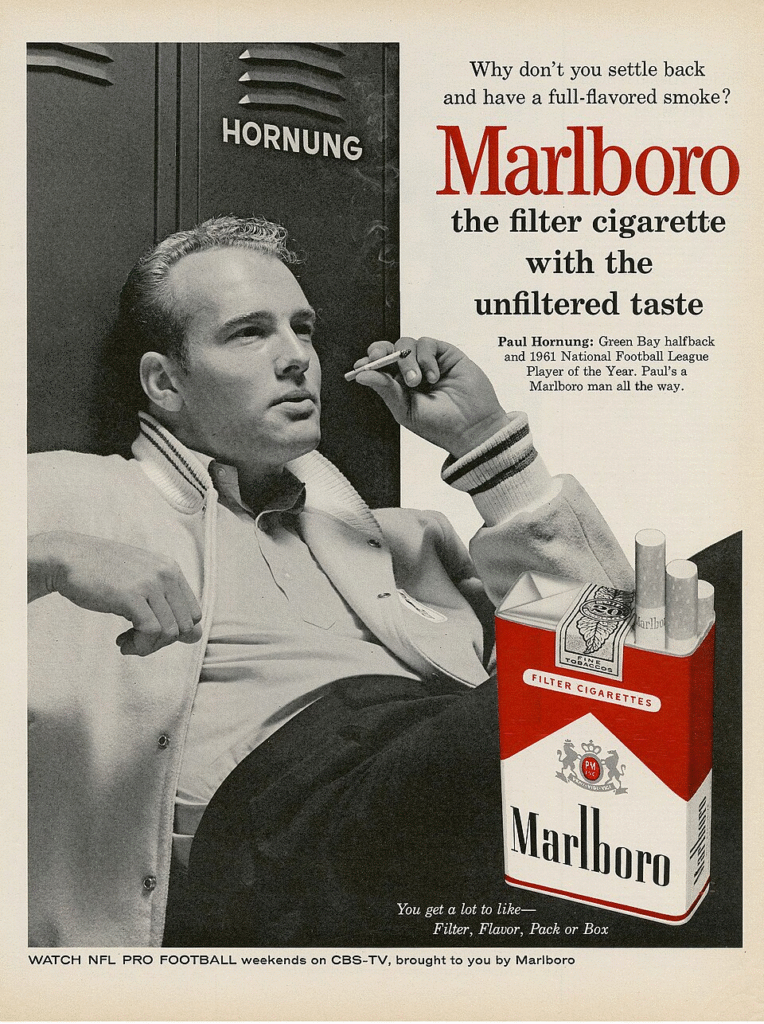
Fonte: Anúncio de 1962: “o cigarro com filtro com sabor de sem filtro”, que mostra a nova Marlboro masculina
O conglomerado que tentou fugir do próprio negócio
Com o caixa crescendo e a pressão contra o cigarro aumentando, a empresa decidiu diversificar. Comprou a cervejaria Miller em 1970 e a Seven Up em 1978. Em 1985, criou a holding Philip Morris Companies e pagou US$ 5,75 bilhões pela General Foods, dona de Maxwell House e Jell O. Em 1988 vieram mais US$ 12,9 bilhões pela Kraft, a maior aquisição fora do setor de petróleo da história americana até então, e em 2000 mais US$ 14,9 bilhões pela Nabisco, da Oreo e do Ritz.
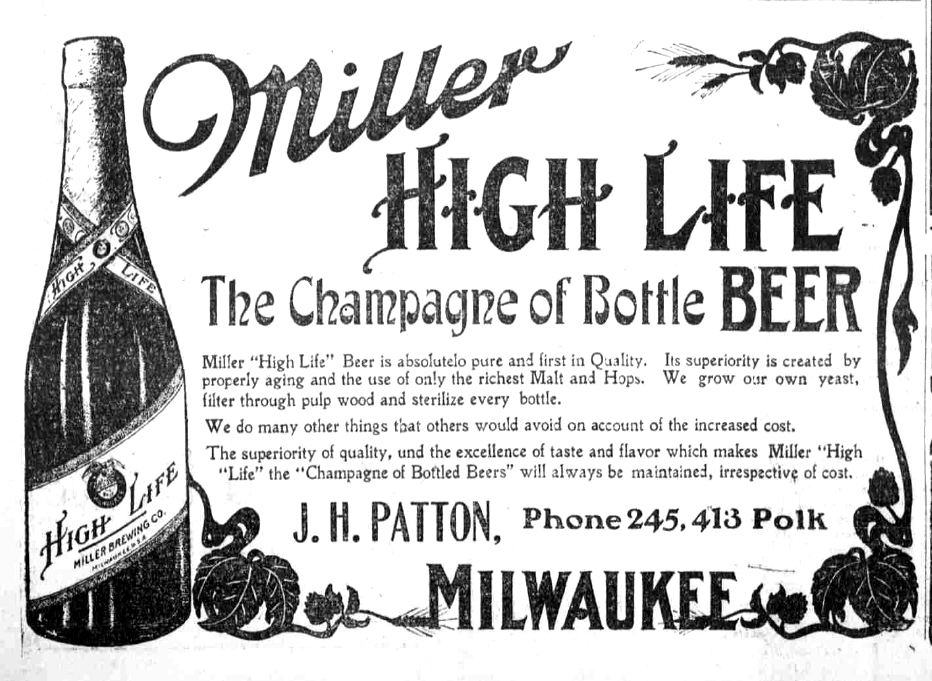
Fonte: Anúncio da cerveja Miller High Life de 1906
A lógica era proteger o acionista de um produto que parecia condenado. Na prática, a empresa usou o caixa do cigarro para comprar negócios de crescimento lento e margens menores. A Seven Up foi vendida em 1986 sem ter dado certo, a Miller foi para a South African Breweries em 2002 e a Kraft foi separada entre 2001 e 2007. Em 2003, a holding mudou de nome para Altria, numa tentativa clara de afastar a marca do cigarro.
A separação de 2008
O passo mais importante veio em março de 2008, quando a Altria separou o negócio internacional e criou a Philip Morris International. A Altria ficou com os Estados Unidos, onde o mercado era maduro e o risco judicial era enorme. A nova PMI ficou com o resto do mundo, onde estavam a população jovem, a renda crescente e mais de 180 países para vender Marlboro.
A separação resolveu dois problemas de uma vez. O investidor internacional deixou de carregar o risco dos processos americanos, e a gestão da PMI ganhou liberdade para pensar a empresa como uma companhia global, sediada fora da lógica regulatória dos Estados Unidos.
Devolver o caixa, e depois mudar o produto
Nos primeiros anos, a PMI fez exatamente o que a teoria de Buffett sugere para quem não tem onde reinvestir. Entre 2008 e 2014, gastou US$ 37,7 bilhões recomprando 601 milhões de ações, o equivalente a 28,5% de todas as ações que existiam na separação, além de aumentar o dividendo todos os anos. Em 2015, com o dólar forte corroendo o lucro em outras moedas, as recompras pararam.
Ao mesmo tempo, longe dos holofotes, a empresa estava fazendo a aposta mais arriscada da sua história. Desde 2008 ela vinha investindo em produtos que entregassem nicotina sem queimar o tabaco, contratando cientistas, engenheiros e toxicologistas. Em novembro de 2014, lançou o IQOS em duas cidades piloto, Nagoya, no Japão, e Milão, na Itália. O aparelho aquece o tabaco em vez de queimá-lo, sem fumaça e sem combustão.
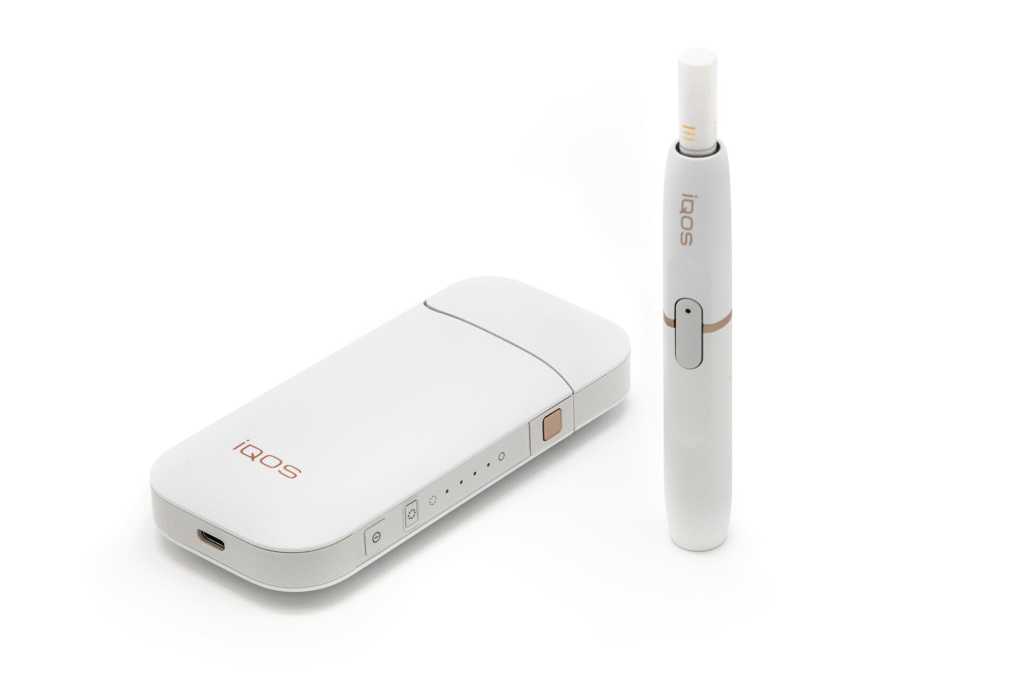
Foto do IQOS com carregador, 2017
Em 2016, a PMI fez algo que nenhuma empresa de cigarros tinha feito: anunciou publicamente que queria parar de vender cigarros. A meta era substituir o produto que gerava quase toda a sua receita por alternativas sem fumaça. Para a maior dona de marca de cigarro do mundo, isso era o equivalente a uma Blockbuster anunciar que queria acabar com as próprias lojas.
A virada
O Japão foi o laboratório. O país permitia o produto, tinha consumidores acostumados a tecnologia e uma regulação que dificultava o cigarro eletrônico com líquido. A PMI afirma que, entre 2014 e 2022, a prevalência de fumantes de cigarro no Japão caiu 46%. Dez anos depois do lançamento, o IQOS já gerava mais de US$ 10 bilhões por ano e tinha superado a própria Marlboro como maior marca da empresa em receita.
Em 2022, a empresa deu dois passos decisivos. Comprou a sueca Swedish Match por cerca de US$ 16 bilhões, ficando com o ZYN, líder das bolsinhas de nicotina nos Estados Unidos. E pagou à Altria para recuperar o direito de vender o IQOS no mercado americano, controle que assumiu em abril de 2024. Pela primeira vez desde 2008, a PMI voltava aos Estados Unidos, agora com produtos sem fumaça.
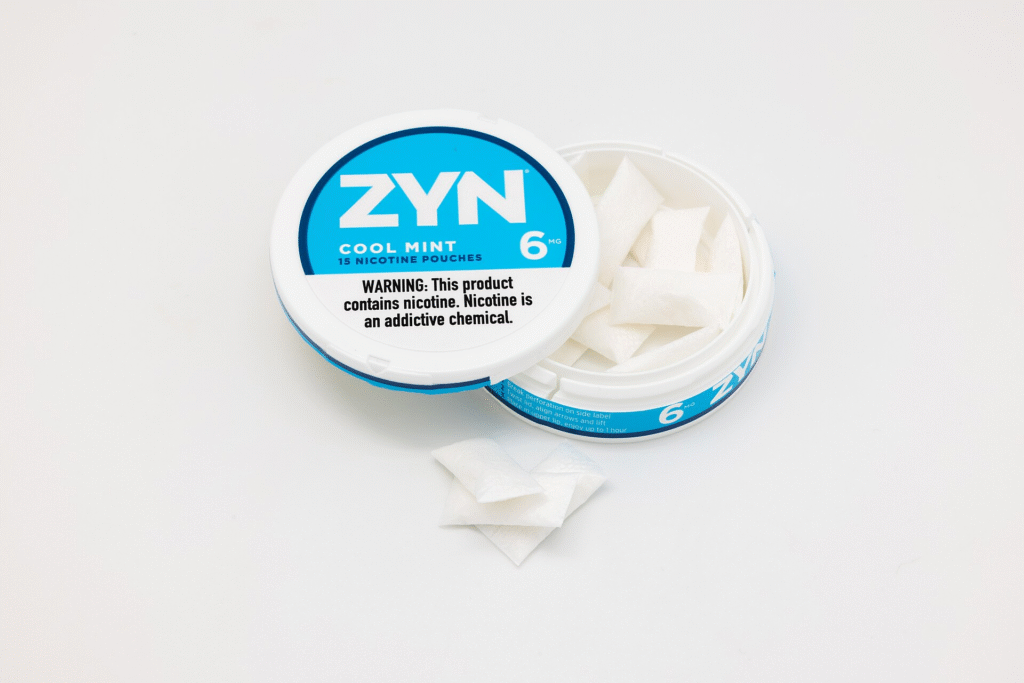
Fonte: Lata de ZYN vendida nos EUA
Em 2025, os produtos sem fumaça responderam por 41,5% da receita e quase 43% do lucro bruto, contra praticamente zero em 2014. O ZYN embarcou 794 milhões de latas nos Estados Unidos, e a PMI detinha cerca de 76% do mercado global de tabaco aquecido. No terceiro trimestre de 2026, a empresa bateu recorde de receita, de lucro operacional e de lucro por ação, e aumentou o dividendo trimestral para US$ 1,60.
Fonte: Centro operacional da PMI em Lausanne, na Suíça
Os números da qualidade
Em 17 anos como empresa independente, a PMI vendeu cada vez menos cigarros e, mesmo assim, aumentou a receita em quase 60%, mais que dobrou o lucro por ação e mais que triplicou o dividendo.
Philip Morris International (PM): 2008 contra 2025, em dólares
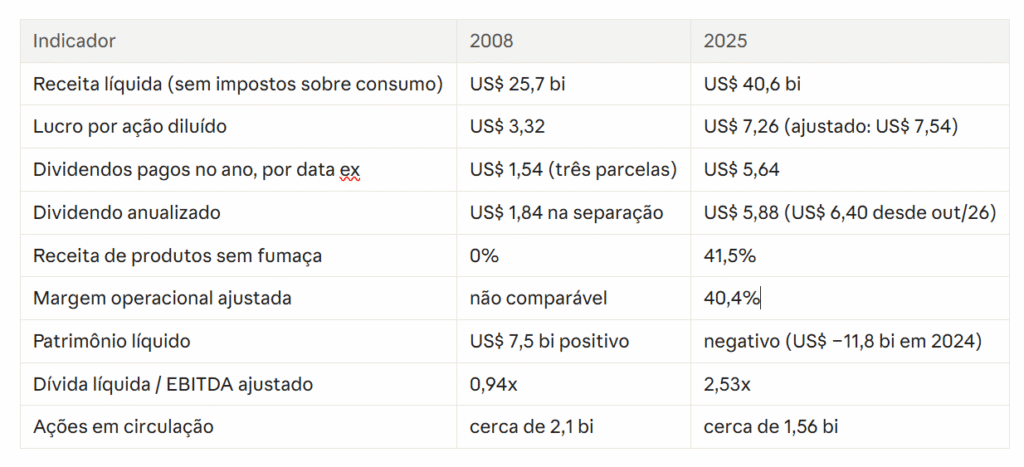
Fonte: Resultado Atualizado Philip Morris International. Elaboração própria.
Poder de preço
O coração do modelo é o reajuste. Em 2025, o volume de cigarros caiu 1,5%, mas o preço contribuiu com 7,6% de crescimento na receita de combustíveis, que fechou o ano em alta. No terceiro trimestre de 2026, a contribuição de preço chegou a 8,9%. Por isso o negócio funciona como uma proteção contra a inflação: quando os preços sobem na economia, a PMI repassa e o consumidor, em sua maioria, continua comprando.
Margens
A margem bruta gira perto de 68% e a margem operacional ajustada voltou a superar 40% em 2025, chegando perto de 45% no terceiro trimestre de 2026. O dado mais importante é que os produtos sem fumaça, que no começo tinham margem menor por causa dos aparelhos e da escala pequena, hoje respondem por uma fatia maior do lucro bruto (43%) do que da receita (41,5%). A transição, que poderia destruir rentabilidade, está aumentando a rentabilidade.
Por que o patrimônio líquido é negativo
O patrimônio líquido da PMI era de US$ 7,5 bilhões positivos em 2008 e ficou negativo a partir de 2012. Isso não é sinal de prejuízo acumulado. A empresa recomprou ações e pagou dividendos acima do lucro que reteve, e cada dólar usado em recompra sai do patrimônio. A isso se somam as perdas de conversão cambial, porque quase toda a receita é em moeda estrangeira.
Na prática, o ROE (retorno sobre o patrimônio) deixa de fazer sentido, porque dividir lucro positivo por patrimônio negativo dá um número negativo que não mede nada. Para empresas assim, o indicador útil é o retorno sobre o capital investido (ROIC) ou o fluxo de caixa livre. E o fluxo de caixa é farto: US$ 12,2 bilhões de caixa operacional em 2025, contra investimentos de US$ 1,4 a US$ 1,6 bilhão por ano.
Recompras: um capítulo do passado
A PMI foi uma grande recompradora de ações entre 2008 e 2014, mas praticamente parou desde então. Houve valores pequenos em 2021 e 2022, nada entre 2023 e 2025, e a empresa decidiu não recomprar em 2026 para reduzir a dívida que assumiu na compra da Swedish Match. Hoje, o retorno ao acionista vem quase todo do dividendo, com meta de distribuir cerca de 75% do lucro por ação ajustado.
Endividamento
A dívida de longo prazo era de US$ 48,7 bilhões no fim de 2025, e a relação entre dívida líquida e EBITDA ajustado estava em 2,53 vezes, contra 2,66 vezes em 2024. A meta é chegar perto de 2,0 vezes no fim de 2026. É um nível administrável para uma empresa com caixa tão previsível, mas é maior do que em 2008, e a desalavancagem é a prioridade antes de qualquer volta das recompras.
A ação em 2026
A ação terminou 2025 perto de US$ 158 e passou de US$ 211 no início de novembro de 2026, uma alta na casa de 27% a 34% no ano, conforme a data de referência. Parte relevante desse movimento veio da expansão do múltiplo: o preço sobre lucro dos últimos 12 meses subiu de cerca de 22 vezes para perto de 30 vezes entre março e outubro.
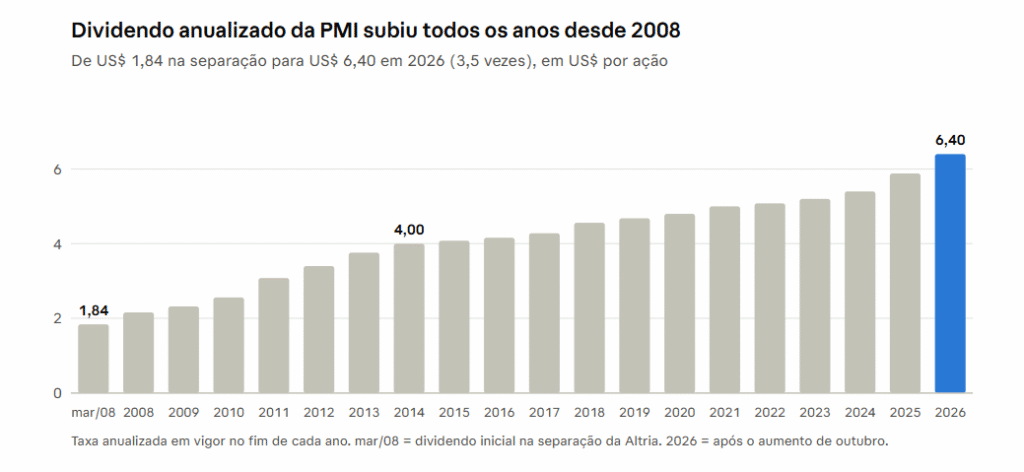
O dividendo subiu na crise de 2008, no dólar forte de 2015, na pandemia e durante a compra da Swedish Match, quando a empresa assumiu dívida nova.
Por que a Philip Morris não virou Blockbuster
A história empresarial está cheia de líderes que morreram defendendo o produto que os fez grandes. A Blockbuster recusou comprar a Netflix por cerca de US$ 50 milhões em 2000 e pediu recuperação judicial em 2010. A Kodak tinha um engenheiro que inventou a câmera digital em 1975 e engavetou a ideia para proteger o filme fotográfico, até quebrar em 2012. A Nokia dominava os celulares e vendeu a divisão à Microsoft em 2013, depois de subestimar o iPhone.
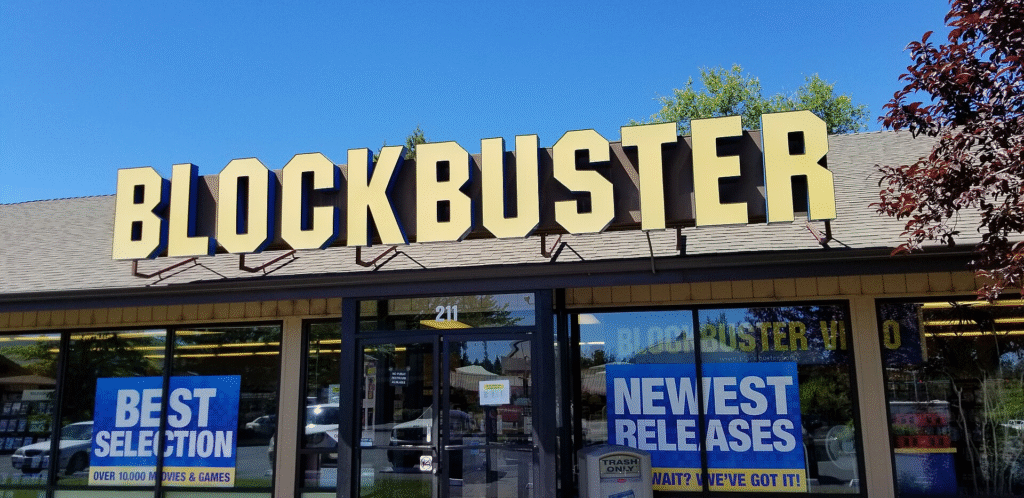
Fonte: A última Blockbuster do mundo, em Bend, Oregon
O padrão é o mesmo nos três casos. A empresa enxerga a ameaça, mas a nova tecnologia canibaliza o negócio mais lucrativo, e a gestão prefere proteger a margem de hoje. Clayton Christensen chamou isso de dilema da inovação.
A PMI fez o contrário, e por três razões. A primeira foi o tempo: começou a investir em 2008, quando o cigarro ainda dava lucro recorde, e não quando já estava em crise. A segunda foi o dinheiro: a empresa afirma ter investido mais de US$ 12,5 bilhões desde 2008 para desenvolver, comprovar cientificamente e comercializar produtos sem fumaça, com mais de 1.500 cientistas e engenheiros dedicados. A terceira foi a coerência: em vez de lançar um produto paralelo, a PMI usou a própria rede de distribuição, as mesmas tabacarias e o mesmo consumidor para migrar o fumante de um produto para o outro.
O contraste mais didático está dentro da própria família. Em 2018, a Altria (MO), a antiga controladora, pagou US$ 12,8 bilhões por 35% da Juul, a líder dos cigarros eletrônicos. Em 14 meses, a crise dos vapes entre adolescentes e uma enxurrada de processos fizeram a Altria baixar o valor do investimento em US$ 8,6 bilhões, dois terços do que havia pago. No mesmo período, a fusão entre Altria e PMI que estava em negociação foi abandonada.
As duas empresas tinham o mesmo DNA, a mesma marca e o mesmo dinheiro. A diferença foi a forma de inovar. A Altria comprou pronto, rápido e caro. A PMI construiu por dentro, com anos de pesquisa e testes antes do lançamento, e depois completou o portfólio comprando a Swedish Match, num segmento que já entendia. É a diferença entre comprar uma ideia e construir uma competência.
Buffett, Siegel e o clube das empresas sem emoção
Jeremy Siegel ficou surpreso com o próprio resultado. Ao calcular o retorno de cada uma das 500 empresas originais do S&P 500 entre 1957 e 2003, descobriu que as campeãs não eram as que mais cresciam, e sim empresas maduras, em setores sem glamour, que pagavam bons dividendos. A Philip Morris ficou em primeiro, seguida por nomes como Abbott, Merck, Hershey, Heinz e Tootsie Roll. Na outra ponta, IBM e AT&T, as grandes estrelas de 1957, renderam muito menos.
A explicação de Siegel é contraintuitiva. O retorno de longo prazo de uma ação não depende do crescimento do lucro, e sim do crescimento do lucro em relação ao que o mercado esperava. Como muitos investidores se recusavam a ter ações de tabaco por motivos éticos ou por medo dos processos, a Philip Morris passou décadas negociando a múltiplos baixos e com dividend yield alto. Quem reinvestia os dividendos comprava mais ações a preço barato, ano após ano. O pessimismo dos outros virou o lucro de quem ficou.
O que Buffett vê nessas empresas
Buffett nunca escondeu que admirava a economia do cigarro. A Berkshire Hathaway teve ações da R.J. Reynolds entre 1980 e 1984 e vendeu com ganho de cerca de 27%, sem contar dividendos. Depois, decidiu não ter tabaco na carteira por risco reputacional, e disse em 1994 que não gostaria de ter parte relevante do patrimônio nesse setor. Ele recusou o negócio por ética, mas nunca contestou a qualidade econômica dele.
O que ele procura está presente nas empresas que de fato comprou. A Coca-Cola (KO) custou à Berkshire cerca de US$ 1,3 bilhão entre 1988 e 1994 e pagou US$ 816 milhões de dividendos só em 2025, um retorno anual de mais de 60% sobre o preço de compra. A American Express (AXP) rendeu outros US$ 479 milhões no mesmo ano. As empresas que a Berkshire controla seguem a mesma linha: a seguradora GEICO, a ferrovia BNSF e a Berkshire Hathaway Energy são negócios de economia real, previsíveis e difíceis de copiar.
Outros membros do clube
O Walmart (WMT) aumentou o dividendo em 2026 pelo 53º ano seguido, vendendo produtos básicos com margem baixa e escala gigantesca. A Coca-Cola aumenta o dividendo há mais de seis décadas. A Anheuser-Busch InBev (BUD), maior cervejaria do mundo, tem uma ligação direta com esta história: a Miller, comprada pela Philip Morris em 1970, virou SABMiller em 2002, foi absorvida pela AB InBev em 2016, e a Altria saiu da operação como uma das maiores acionistas da cervejaria.
O ponto em comum não é o setor, e sim o modelo. São empresas com marca forte, demanda estável, pouca necessidade de reinvestimento e capacidade de repassar preço. Charlie Munger chamava isso de fosso econômico (moat): uma vantagem que os concorrentes não conseguem atravessar.
Feitas para durar
Há uma ironia que poucos lembram. Em Feitas para Durar, de 1994, Jim Collins e Jerry Porras compararam empresas visionárias com concorrentes diretas para entender o que faz uma companhia atravessar gerações. A Philip Morris estava na lista das visionárias, comparada à R.J. Reynolds. A conclusão dos autores era que essas empresas preservam um núcleo de identidade e, ao mesmo tempo, estão dispostas a mudar tudo ao redor dele. Vinte anos depois do livro, a Philip Morris levou a ideia ao extremo: manteve o núcleo (nicotina, marca e distribuição) e decidiu abandonar o próprio cigarro.
Conceitos que aparecem na história
- Demanda inelástica. Quando o preço sobe, o consumo cai pouco. É por isso que a PMI consegue reajustar acima da inflação e ainda assim aumentar a receita com volume em queda.
- Poder de precificação. Capacidade de subir preço sem perder cliente. Em 2025, o preço explicou 7,6 pontos de crescimento da receita de cigarros.
- Oligopólio. Mercado dominado por poucas empresas. No tabaco, PMI, BAT, Japan Tobacco, Imperial e Altria dividem quase todo o mercado fora da China.
- Barreira de entrada regulatória. A proibição de propaganda impediu que marcas novas surgissem e congelou a liderança de quem já existia. A regra feita contra o setor protegeu os líderes.
- Moat (fosso econômico). Vantagem competitiva duradoura. Na PMI, o fosso é a marca Marlboro, a rede de distribuição em mais de 180 países e, agora, as patentes e as aprovações regulatórias do IQOS e do ZYN.
- Spin-off. Separação de uma parte da empresa em uma companhia independente, com ações distribuídas aos acionistas. Foi assim que a Kraft saiu da Altria em 2007 e a PMI em 2008.
- Holding e conglomerado. Empresa que controla outras de setores diferentes. A Philip Morris Companies virou holding em 1985 e chegou a ser dona de cigarros, cerveja, refrigerante, café e biscoitos.
- Canibalização e dilema da inovação. Quando um produto novo tira vendas do antigo da própria empresa. A PMI aceitou canibalizar a Marlboro com o IQOS, e a Kodak recusou canibalizar o filme com a câmera digital.
- Lock-in e modelo de aparelho com refil. O IQOS funciona como a impressora e o cartucho: o consumidor compra o aparelho uma vez e passa a comprar sempre o refil compatível da mesma empresa.
- Economias de escala. Quanto maior o volume, menor o custo por unidade. Os produtos sem fumaça começaram com margem menor e hoje têm participação maior no lucro bruto do que na receita.
- Recompra de ações. A empresa compra as próprias ações e diminui o número de ações em circulação, aumentando a fatia de cada acionista no lucro. A PMI recomprou 28,5% das ações entre 2008 e 2014.
- Patrimônio líquido negativo. Acontece quando recompras e dividendos superam o lucro retido. Não significa falência, mas torna o ROE inútil como medida.
- Payout. Percentual do lucro distribuído. A meta da PMI é de cerca de 75% do lucro por ação ajustado.
- Yield on cost. Dividendo de hoje dividido pelo preço pago lá atrás. É por isso que a Coca-Cola paga à Berkshire, todo ano, mais de 60% do que a Berkshire investiu.
- Alavancagem (dívida líquida sobre EBITDA). Quantos anos de geração de caixa operacional seriam necessários para pagar a dívida. A PMI está em 2,5 vezes e mira 2,0 vezes.
- Reposicionamento de marca. Mudar a percepção de um produto sem mudar o produto. A Marlboro passou de cigarro feminino a símbolo do caubói em poucos meses.